¿Cómo Evalúan los Prestamistas el Crédito Comercial?
Summary
Los prestamistas evalúan el crédito empresarial a través de múltiples factores, incluyendo puntuaciones de crédito, estados financieros, análisis de flujo de caja y ratios de deuda-ingresos. El equipo de Brightbridge Realty Capital ayuda a los inversores a comprender estos criterios para asegurar una financiación óptima para sus inversiones inmobiliarias.
Cuando te encuentras frente a un prestamista intentando asegurar financiación para tu próximo negocio inmobiliario, comprender cómo evalúan tu crédito empresarial puede marcar la diferencia entre la aprobación y el rechazo. La mayoría de los inversores se centran únicamente en su puntuación de crédito personal, pero la evaluación del crédito empresarial es mucho más compleja y matizada. Los prestamistas inteligentes miran más allá de los números simples para comprender el panorama completo de tu solidez financiera y la viabilidad del negocio.
La realidad es que la evaluación del crédito empresarial varía significativamente dependiendo del tipo de préstamo que buscas y del prestamista con el que trabajas. Los bancos tradicionales tienen requisitos rígidos y procesos largos, mientras que los prestamistas alternativos a menudo se centran más en los fundamentos del negocio y el potencial de flujo de caja. Esto crea oportunidades para inversores astutos que entienden lo que priorizan los diferentes prestamistas y cómo posicionar sus solicitudes de manera adecuada.
Ser aprobado no se trata solo de cumplir los requisitos mínimos, sino de presentar tu perfil de crédito empresarial de una manera que demuestre estabilidad, potencial de crecimiento y gestión de riesgos. Los expertos en préstamos de Brightbridge Realty Capital trabajan a diario con inversores para navegar estos criterios de evaluación y estructurar acuerdos que resalten sus atributos financieros más sólidos. Comprender estos métodos de evaluación te ayuda a preparar mejores solicitudes y a negociar desde una posición de fuerza.
La base: Puntuaciones de crédito e historial de pagos
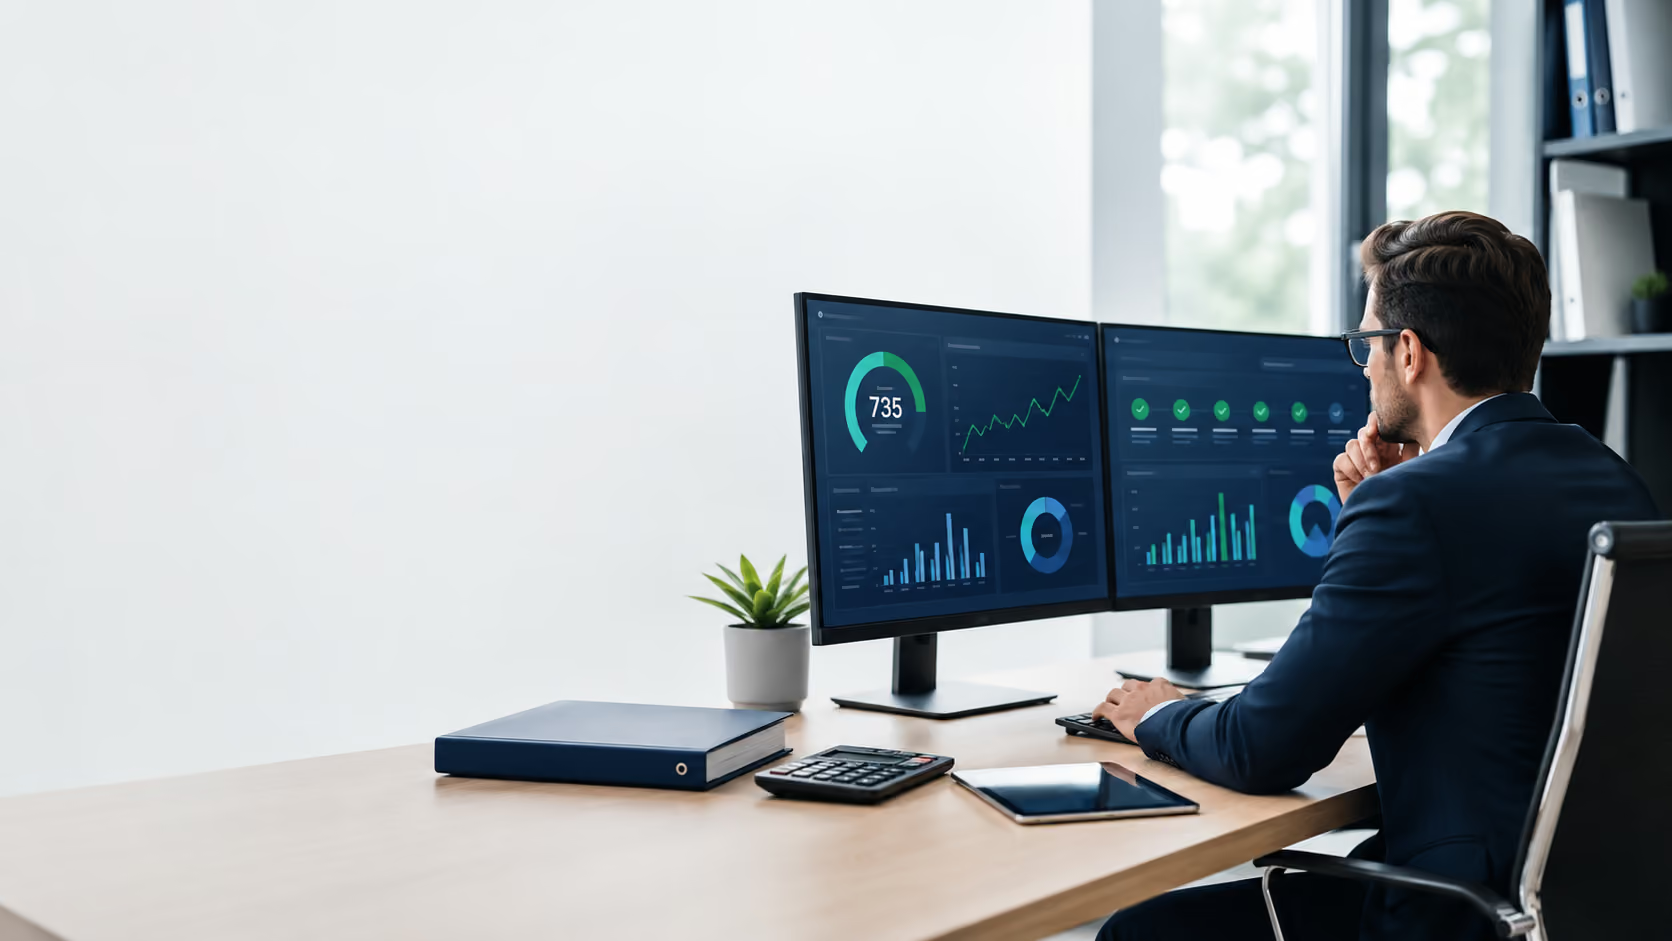
Las puntuaciones de crédito empresarial constituyen la base para la mayoría de las decisiones de préstamo, pero son más complejas que las puntuaciones de crédito personales. A diferencia del crédito personal, que se basa principalmente en las puntuaciones FICO, el crédito empresarial implica múltiples agencias de informes con diferentes modelos y rangos de puntuación. Dun & Bradstreet utiliza una escala de 1 a 100, Experian va de 1 a 100 y Equifax utiliza de 101 a 992, lo que hace crucial comprender qué puntuación prioriza tu prestamista.
El historial de pagos tiene el mayor peso en la evaluación del crédito empresarial porque predice directamente el comportamiento de pago futuro. Los prestamistas examinan con qué consistencia has pagado a proveedores, contratistas, servicios públicos y préstamos anteriores durante los últimos 24 a 36 meses. Buscan patrones: ¿pagas con antelación, a tiempo o constantemente tarde? Incluso pequeños retrasos pueden indicar problemas de flujo de caja que podrían afectar la capacidad de reembolso del préstamo.
El desafío al que se enfrentan muchos inversores inmobiliarios es que las puntuaciones de crédito empresarial no siempre reflejan su verdadera solidez financiera. Puede que tengas un excelente crédito personal y un fuerte flujo de caja de propiedades de alquiler, pero un historial de crédito empresarial limitado si no has establecido activamente líneas de crédito comerciales. Aquí es donde comprender las preferencias del prestamista se vuelve crítico: algunos se centran mucho en las puntuaciones empresariales, mientras que otros dan más peso a las garantías personales y a la solidez de los activos.
Los inversores inteligentes construyen crédito empresarial de forma proactiva estableciendo líneas de crédito comerciales con proveedores y vendedores que informan a las agencias de crédito comerciales. Esto es lo que los prestamistas examinan con mayor atención:
- Patrones de tiempo de pago: Pagos consistentes anticipados o a tiempo frente a pagos tardíos esporádicos
- Ratios de utilización del crédito: Cuánto crédito disponible estás utilizando en todas las cuentas empresariales
- Antigüedad y combinación de cuentas: Duración del historial de crédito y variedad de tipos de crédito (líneas comerciales, préstamos, tarjetas)
- Impacto de los registros públicos: Gravámenes, sentencias, quiebras u otros problemas legales que afectan la solvencia crediticia
El equipo de Brightbridge Realty Capital a menudo ve inversores con operaciones sólidas pero perfiles crediticios empresariales débiles. La solución no siempre es esperar meses para mejorar las puntuaciones, sino entender qué prestamistas se centran en otros factores como el flujo de caja de la propiedad, el pago inicial , la solidez o la experiencia del prestatario. Las puntuaciones de crédito empresarial importan, pero son solo una pieza de un rompecabezas de evaluación más grande.
Muchos inversores cometen el error de asumir que un excelente crédito personal se traduce automáticamente en una fácil aprobación de préstamos empresariales. La evaluación del crédito empresarial considera la separación de entidades, el flujo de caja empresarial independiente de los ingresos personales y la capacidad de la empresa para pagar la deuda sin respaldo personal. Establecer esta separación al principio de su carrera de inversión crea más opciones de financiación y mejores condiciones a largo plazo.
Estados Financieros y Análisis de Flujo de Caja
Los prestamistas analizan en profundidad sus estados financieros porque revelan la verdadera salud y sostenibilidad de sus operaciones empresariales. Su balance muestra activos frente a pasivos, pero los prestamistas se centran en los activos líquidos, el patrimonio inmobiliario y la estructura de la deuda para evaluar la estabilidad financiera general. Evalúan si usted tiene reservas suficientes para afrontar gastos inesperados, períodos de vacancia o caídas del mercado sin incumplir los pagos del préstamo.
El análisis de flujo de caja va más allá de los simples estados de pérdidas y ganancias para examinar el momento y la consistencia de sus flujos de ingresos. Los inversores inmobiliarios a menudo tienen un flujo de caja irregular: meses fuertes por ventas de propiedades mezclados con meses más flojos solo por ingresos de alquiler. Los prestamistas quieren ver que su flujo de caja mensual promedio cubre el servicio de la deuda con márgenes cómodos, generalmente requiriendo ratios de cobertura del servicio de la deuda de 1.2x a 1.4x, dependiendo del tipo de préstamo.
La complejidad aumenta cuando se trata de múltiples propiedades, entidades comerciales o fuentes de ingresos. Los prestamistas necesitan comprender su panorama global de flujo de caja, lo que significa proporcionar estados financieros consolidados que muestren todos los ingresos y gastos de su cartera inmobiliaria. Aquí es donde muchas solicitudes de inversores se retrasan: documentación financiera incompleta o poco clara que no cuenta la historia completa de su rendimiento empresarial.
Esto es en lo que se centran los prestamistas durante la revisión de los estados financieros:
- Ratio de Cobertura del Servicio de la Deuda: Ingresos mensuales frente a obligaciones de deuda mensuales en todas las propiedades
- Reservas de Liquidez: Efectivo y fondos fácilmente disponibles en relación con los gastos operativos mensuales
- Consistencia de Ingresos: Estabilidad y previsibilidad de los ingresos por alquiler, los ingresos por ventas y otros ingresos comerciales
- Gestión de Gastos: Ratios de gastos operativos y su capacidad para controlar los costos de manera efectiva
Trabajar con prestamistas experimentados significa obtener orientación sobre cómo presentar sus finanzas de la mejor manera posible. Brightbridge Realty Capital ayuda a los inversores a organizar su documentación financiera para resaltar tendencias positivas, explicar cualquier anomalía y demostrar la sostenibilidad de sus patrones de flujo de caja. Este trabajo de preparación a menudo determina si se le aprueba con tasas competitivas o si se enfrenta a precios más altos debido al riesgo percibido.
El mayor error que cometen los inversores es proporcionar datos financieros brutos sin contexto ni explicación. Si tuvo un gasto de reparación importante que redujo temporalmente el flujo de caja, explíquelo. Si vendió una propiedad que generó ingresos inusuales, desglóelo por separado. Los prestamistas aprecian la transparencia y el contexto porque les ayuda a evaluar su operación con mayor precisión y, a menudo, de manera más favorable.
Experiencia en operaciones comerciales y en la industria
Los prestamistas evalúan su trayectoria y experiencia en la inversión inmobiliaria porque la experiencia se correlaciona directamente con las tasas de éxito y el riesgo de impago. Quieren saber cuánto tiempo lleva invirtiendo, en qué tipos de propiedades se enfoca y su rendimiento a través de los diferentes ciclos del mercado. Un prestatario con diez años de experiencia en la gestión de propiedades de alquiler representa un riesgo menor que alguien que compra su primera propiedad de inversión, y esta brecha de experiencia afecta tanto las probabilidades de aprobación como los precios.
La estructura de sus operaciones comerciales es muy importante en el proceso de evaluación. Los prestamistas prefieren prestatarios que operan profesionalmente con estructuras de entidad adecuadas, mantenimiento de registros organizado y procesos comerciales claros. Están evaluando si usted gestiona su inversión inmobiliaria como un negocio o como una actividad secundaria ocasional, porque las operaciones profesionales indican un menor riesgo y un mejor potencial de rendimiento del préstamo.
La especialización en la industria puede jugar a su favor si ha desarrollado experiencia en tipos de propiedades o mercados específicos. Los prestamistas se sienten más cómodos financiando operaciones en las que los prestatarios demuestran un conocimiento profundo y un éxito probado en ese nicho particular. Sin embargo, también quieren ver que su experiencia no sea tan limitada como para que los cambios del mercado puedan eliminar por completo sus fuentes de ingresos.
Considere estos factores operativos que fortalecen su evaluación por parte del prestamista:
- Historial de rendimiento de la cartera: Historial de adquisiciones, mejoras y salidas exitosas
- Conocimiento del mercado: Conocimiento profundo de sus mercados objetivo, tendencias de precios y dinámica de alquiler
- Red profesional: Relaciones establecidas con contratistas, administradores de propiedades y otros profesionales
- Sistemas de gestión de riesgos: Procesos para la selección de inquilinos, el mantenimiento de propiedades y el seguimiento financiero
Zak Fouladi, fundador de BBRC, enfatiza con frecuencia que los prestamistas quieren trabajar con prestatarios que entienden el sector inmobiliario como un negocio, no solo como un pasatiempo de inversión. Esto significa tener sistemas para la evaluación de operaciones, la gestión de propiedades, el seguimiento financiero y la planificación del crecimiento. Los prestatarios que demuestran estas capacidades a menudo obtienen la aprobación para montos de préstamo más grandes y mejores condiciones.
La evaluación también considera su capacidad de crecimiento y servicio de deuda adicional. Los prestamistas quieren entender su cartera de futuras operaciones, su capacidad para gestionar múltiples propiedades simultáneamente y si asumir nueva deuda se alinea con su estrategia comercial general. No solo están evaluando la operación actual, sino que lo están valorando como un socio comercial a largo plazo que gestionará con éxito su préstamo hasta el vencimiento.
FAQs
¿Qué puntaje crediticio necesito para la aprobación de un préstamo comercial?
Los requisitos de puntaje crediticio para préstamos comerciales varían significativamente según el prestamista y el tipo de préstamo. Los bancos tradicionales suelen exigir puntajes crediticios comerciales superiores a 75-80 y puntajes personales superiores a 700, mientras que los prestamistas alternativos pueden aprobar a prestatarios con puntajes en el rango de 650-680. Los expertos de Brightbridge Realty Capital se centran más en el panorama financiero completo, incluyendo el flujo de caja de la propiedad y la experiencia del prestatario, en lugar de depender únicamente de los puntajes crediticios. Los préstamos DSCR, en particular, enfatizan el rendimiento de la propiedad sobre los puntajes crediticios, lo que los hace atractivos para inversores con operaciones sólidas pero crédito moderado. Puntajes más altos generalmente permiten acceder a mejores tasas y condiciones, pero no permita que puntajes más bajos le impidan explorar opciones de financiación.
¿Cuánto tiempo suele tardar la evaluación de crédito empresarial?
Los plazos de evaluación de crédito empresarial dependen de la complejidad del préstamo y de la exhaustividad de la documentación. Los préstamos DSCR simples con paquetes financieros completos pueden evaluarse en 3-5 días hábiles, mientras que las operaciones comerciales complejas pueden tardar 2-3 semanas. El enfoque de financiación de Brightbridge prioriza las revisiones iniciales rápidas para ofrecer a los prestatarios una retroalimentación temprana sobre la probabilidad de aprobación. El factor clave es la calidad de la documentación: los prestatarios que proporcionan estados financieros e información de la propiedad completos y organizados obtienen decisiones más rápidas. Las evaluaciones bancarias suelen tardar entre 30 y 45 días debido a los procesos de comité, mientras que los prestamistas directos pueden actuar mucho más rápido con una suscripción optimizada centrada en los fundamentos de la operación en lugar de en extensas revisiones burocráticas.
¿Tienen el mismo peso las puntuaciones de crédito personales y comerciales?
Las puntuaciones de crédito personales y comerciales tienen un peso diferente según la estructura del préstamo y el tipo de prestamista. Para los préstamos con garantía personal, el crédito personal suele tener un peso mayor, especialmente para empresas nuevas con un historial crediticio limitado. Sin embargo, las empresas consolidadas con un sólido crédito comercial a veces pueden superar puntuaciones personales más débiles. Fouladi y su equipo de expertos en préstamos evalúan ambas puntuaciones, pero enfatizan que el crédito comercial demuestra su capacidad para separar las finanzas personales y comerciales de manera profesional. Los préstamos DSCR pueden centrarse menos en ambos tipos de crédito si el flujo de caja de la propiedad es sólido. El objetivo es construir ambos perfiles crediticios con el tiempo, ya que esto crea la máxima flexibilidad de financiación y mejores condiciones en los diferentes productos de préstamo.
¿Qué documentos financieros requieren los prestamistas para la evaluación de crédito comercial?
Los prestamistas suelen requerir declaraciones de impuestos comerciales de 2 a 3 años, estados de resultados del año en curso, balances y extractos bancarios que cubran de 3 a 6 meses. Los inversores inmobiliarios también necesitan listados de alquileres, contratos de arrendamiento y estados de resultados operativos de cada propiedad. El equipo de Brightbridge Realty Capital ayuda a los inversores a organizar estos documentos de manera eficiente para acelerar el proceso de evaluación. Los requisitos adicionales pueden incluir estados financieros personales, documentación de la entidad y tasaciones o valoraciones de la propiedad. La clave es proporcionar información completa y precisa desde el principio, en lugar de entregas parciales que ralentizan el proceso de aprobación. Los paquetes de documentación bien organizados demuestran profesionalidad y ayudan a los prestamistas a completar su evaluación más rápidamente y con mejores condiciones.
¿Puedo obtener la aprobación con un historial crediticio empresarial limitado?
Un historial crediticio empresarial limitado no te descalifica automáticamente para la aprobación de un préstamo, especialmente con opciones de financiación basadas en activos. Los préstamos DSCR se centran principalmente en el flujo de caja de la propiedad en lugar de un historial crediticio empresarial extenso, lo que los hace ideales para inversores nuevos o aquellos con crédito comercial limitado. Los expertos en préstamos de Brightbridge Realty Capital suelen trabajar con prestatarios que tienen un buen crédito personal y activos inmobiliarios, pero que no han establecido perfiles crediticios empresariales extensos. La solución implica enfatizar el rendimiento de la propiedad, la solidez del pago inicial y las garantías personales para compensar un crédito empresarial limitado. Construir crédito empresarial a través de líneas de crédito comerciales y relaciones con proveedores debe ser un objetivo paralelo mientras se asegura la financiación actual a través de productos de préstamo basados en activos.
¿Cómo evalúan los prestamistas el flujo de caja de múltiples propiedades?
Los prestamistas consolidan el flujo de caja de todas las propiedades para evaluar su cobertura global del servicio de la deuda y el rendimiento del negocio. Examinan las listas de alquileres, los gastos operativos y los ingresos operativos netos de toda su cartera, no solo de propiedades individuales. Los socios en préstamos inmobiliarios de Brightbridge Realty Capital ayudan a los inversores a presentar estados financieros a nivel de cartera que demuestren un sólido rendimiento general, incluso si las propiedades individuales tienen flujos de caja variables. Los prestamistas suelen aplicar factores de vacancia y ratios de gastos basados en los tipos de propiedad y las condiciones del mercado local. Quieren ver diversificación entre propiedades, mercados o tipos de inquilinos para reducir el riesgo de concentración. Un sólido flujo de caja a nivel de cartera puede ayudarle a calificar para montos de préstamo más grandes y mejores condiciones en futuras adquisiciones.
¿Qué papel juega la experiencia en el sector en la evaluación del crédito empresarial?
La experiencia en el sector influye significativamente tanto en las probabilidades de aprobación como en las condiciones del préstamo, ya que los inversores experimentados demuestran un menor riesgo de impago. Los prestamistas evalúan su trayectoria en la adquisición, gestión y venta de bienes inmuebles para determinar su capacidad de ejecutar operaciones exitosas. El equipo de Brightbridge recomienda documentar su experiencia mediante resúmenes de cartera, historiales de transacciones y referencias profesionales de contratistas, administradores de propiedades o prestamistas anteriores. Los inversores nuevos no quedan automáticamente descalificados, pero pueden enfrentarse a tasas más altas, menor apalancamiento o requisitos adicionales como acuerdos de gestión de propiedades. Demostrar experiencia relevante en construcción, gestión de propiedades o campos relacionados puede ayudar a compensar la limitada experiencia directa en inversión inmobiliaria. Construir y documentar su trayectoria profesional genera mejores oportunidades de financiación con el tiempo.
¿Cómo puedo mejorar la evaluación crediticia de mi empresa antes de solicitar un préstamo?
Mejorar la evaluación crediticia de una empresa requiere centrarse simultáneamente en múltiples factores, no solo en las puntuaciones de crédito. Comience estableciendo líneas de crédito comercial con proveedores que informen a las agencias de crédito comercial, asegurándose de que todos los gastos comerciales se paguen de forma consistente y a tiempo. Los expertos de Brightbridge Realty Capital recomiendan organizar los estados financieros de manera profesional, idealmente con preparación de un CPA, y acumular reservas de efectivo para demostrar estabilidad financiera. Reduzca la deuda comercial existente para mejorar los ratios de deuda-ingresos y elimine cualquier gravamen o sentencia pendiente. Documente su experiencia y éxitos en bienes raíces para demostrar su pericia en la industria. Considere comenzar con montos de préstamo más pequeños para construir relaciones con los prestamistas y un historial de pagos. El objetivo es presentarse como un operador profesional de negocios inmobiliarios en lugar de un inversor ocasional.